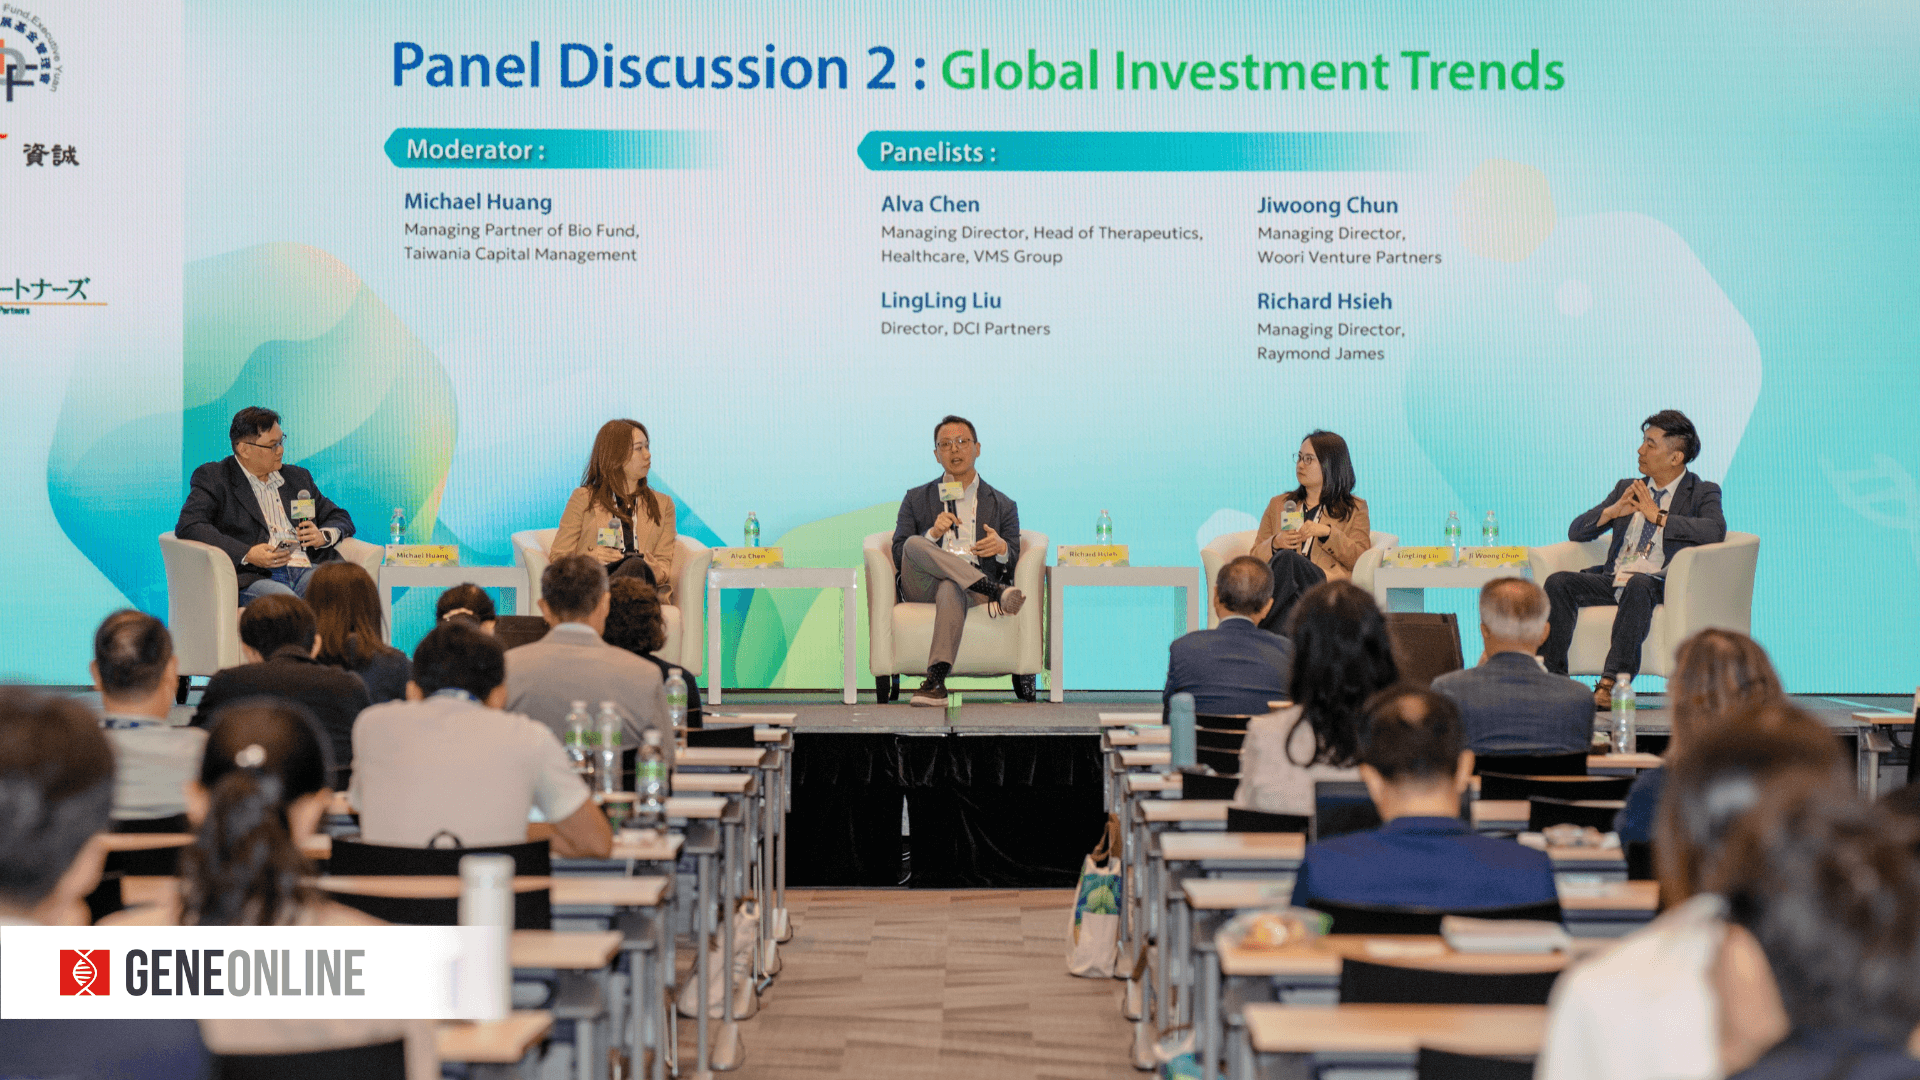
全球生物技術產業的資本市場正經歷一場深刻的結構性重構。隨著宏觀經濟環境變遷與高利率常態化,過去資本市場過度追逐早期概念與高估值的「成長導向」投資模式已逐漸降溫,取而代之的是高度重視臨床數據品質、資本效率與實質商業化能力的「價值導向」新常態。正如開幕致辭中 PwC Taiwan 審計服務營運長林永智所強調:「醫療保健行業的發展已不再只是單純依賴科學突破。
投資的意義也不僅限於『資助創新』,而是要推動科學進步、協助具潛力的公司成長,並加速將新療法帶給全球患者。」 在 2026 年亞洲生技大會(BIO Asia-Taiwan 2026)投資高峰會中,全球生技風險投資機構 (Venture Capital) 與私募股權基金 (Private Equity) 領袖一致認為,亞洲生技企業正迎來憑藉扎實科學突破與高成本效益優勢躍升全球舞台的歷史契機。
在資本市場趨於審慎的背景下,生技新創企業面臨的募資挑戰顯著增加。投資機構不再僅憑概念驗證 (Proof of Concept) 即給予高額估值,而是要求企業提供具備高區隔度的臨床二期 (Phase II) 療效數據與清晰的國際專利佈局。與會投資專家強調,新創企業必須建立具備動態調整能力的財務營運模型,在確保核心新藥開發專案順利推進的同時,精確控制現金流消耗速率 (Burn Rate),以應對潛在的宏觀經濟波動與市場不確定性。
在此宏觀背景下,許多企業正積極尋求資本以推進關鍵臨床階段。例如佩圖思(Pilatus Biosciences)聯合創始人兼執行長林雲漢指出,該公司「正在尋求最多 3000 萬美元的資金」,旨在實現包括與美國 FDA 會議在內的多個重要臨床發展里程碑;同樣地,Iteron Therapeutics 也透過其靶向 TCF1 的新療法 Tegavivint 成功籌集 2500 萬美元資金,「專門為推進 HCC 和 CRC 的二期臨床試驗而籌集的」。
揮別成長舊榮景,資本重塑評估標準

過去數年,生技資本市場在充沛流動性驅動下,出現了大量未經實質臨床驗證即順利完成首次公開發行 (Initial Public Offering, IPO) 的案例。然而,隨後上市藥企臨床失敗與估值大幅回檔的教訓,促使機構投資者全面修訂風險評估指標。維梧資本(Vivo Capital)的高級投資經理劉迪(David Liu)指出,當前市場的主要特徵是資本市場更具選擇性,「投資判斷已不再只是評估科學創新的新穎性,而是必須同時考量資產選擇、地理位置、合作夥伴、交易結構,以及從科學發現到患者影響之間是否存在一條可行且可持續的價值路徑。」

當前投資人更關注企業是否擁有獨特的技術護城河、靶點生物學機制的明確性,以及團隊執行臨床試驗與監管溝通的實質紀錄,過度宣傳而缺乏數據支撐的專案已被資本市場嚴格過濾。在技術護城河方面,祈瑞新藥(Teclison Limited)創辦人兼執行長李瑞民展示其擴增抗腫瘤 T 細胞的精準免疫療法,並以數據佐證:「第一期臨床試驗數據顯示,此療法在肝癌患者中取得了極高的完全緩解率(分別為 47% 和 60%),證實了其治療潛力。」
此外,安邦生技(AnBogen Therapeutics)醫療長洪旭昇介紹公司的兩個核心價值創造支柱:「表觀遺傳學藥物 ABT-301 和靶向治療平台 ABT-500 系列」;而先知生技(Ascendio Biotechnology)創辦人呂衍達醫師則說明其公司基於對 CD11b 分子的理解,開發了「兩種作用相反的藥物:一種是針對癌症的抗體藥物,另一種是抑制檢查點功能以治療自體免疫疾病的拮抗劑抗體」,這些公司皆展現了明確的生物學機制與平台優勢以吸引投資人目光。
此外,投資機構對早期專案的投資結構亦發生顯著變化。領投機構更傾向於採取里程碑式 (Milestone-based) 分期撥款策略,將資金釋放與特定的臨床前或臨床進展嚴格綁定。這種審慎的投資邏輯,迫使生技新創企業必須在研發初期即建立高度聚焦的專案組合 (Pipeline),優先將資源集中於最具競爭優勢與商業潛力的主導候選藥物 (Lead Compound),避免過度分散資源導致各專案進展緩慢。
嚴格審視臨床資料,確立商業化路徑
在尋求資本挹注的過程中,臨床差異化 (Clinical Differentiation) 已升級為決定企業能否完成募資的核心指標。投資人高度關注候選藥物相較於現有標準療法 (Standard of Care, SoC) 是否具備顯著的療效提升或安全性改善。若新藥僅具備微小的同類模仿 (Me-too) 改善,在當前高度競爭且強調藥品性價比的市場環境中將難以獲得合理估值。因此,生技新創必須透過嚴謹的臨床試驗設計,明確定位目標受傷患者群體與生物標誌物。
在臨床差異化與生物標誌物定位上,安立璽榮醫藥(Elixiron Immunotherapeutics)黃琦芳博士展示公司精準免疫調節策略的成果:「針對 Enrupatinib 的期中分析顯示,在一個由生物標記物定義的亞組中,80% 的患者神經炎症平均降低超過 30%,顯示出顯著的潛力。」 針對癌症領域,研生生醫(AcadeMab Biomedical)的多功能抗體 AM-928 則在第一期臨床試驗中,對大腸直腸癌患者「達到疾病穩定且腫瘤縮小 26.7%」;而他們也憑藉靶向癌症幹細胞的 AM-928 穩健的全球智慧財產權布局,正準備進入臨床二期試驗。同時,長聖國際生技 (Ever-Supreme) 展示其 CAR001 雙重機制細胞療法,透過優化流程成功將「γδ T 細胞的比例從自然狀態下的低於 10% 大幅提升至 97.10%」以克服傳統侷限性,目標在 2028 年取得有條件藥證,展現創新療法的臨床潛力與路徑。
除了臨床數據的硬實力,清晰的商業化落地路徑 (Commercialization Pathway) 同樣是吸引資本的關鍵。生技企業必須在研發早期即深入分析國際主要醫療市場的健保報銷策略、競爭格局與專利保護期限。在展現市場潛力與商業化路徑方面,BTB Therapeutics 執行長 Takashi Kiyoizumi 介紹其非鴉片類止痛藥時強調:「BTB-101 已成功完成單劑量第一、二期臨床試驗,目前正在美國進入生物相等性(BE)研究,估值在美國市場的潛力超過 12 億美元。」
此外,太溪生技 (Gilva Therapeutics) 臨床開發處副處長蔡亦筑說明其用於治療 ADPKD 的新藥 GV-100 具備高口服生物利用度和高選擇性,正「尋求 5000 萬美元的融資,用於進一步的臨床前研究、進入臨床試驗、GMP 生產和長期毒性研究」,以推進其商業化準備。投資人極為看重企業是否具備早期授權 (Out-licensing) 或與跨國大藥廠 (Big Pharma) 建立共同開發戰略合作的可能性。具備明確授權預期與里程碑金 (Milestone Payments) 收入模型的專案,在募資市場中展現出遠高於單打獨鬥型專案的吸引力。
靈活運用授權案,極大化技術價值
在全球大藥廠面臨專利懸崖與內部研發效率瓶頸的當前,外包創新與外部管線引進已成為跨國藥企維持營運成長的主流策略。與會投資專家分析,專利過期帶來的龐大營收缺口,正驅使大藥廠積極在全球生技市場中尋求具備二期臨床潛力的優質資產。這為亞洲生技新創提供了豐富的戰略併購 (Mergers and Acquisitions, M&A) 與業務拓展 (Business Development, BD) 機會,使企業得以透過早期授權快速回收資本。
許多亞洲新創已積極將此策略納入營運藍圖,例如從武田製藥分拆出來的 Chordia Therapeutics 執行長 Hiroshi Miyake 表示,該公司「專注於授權轉出業務模式,並正積極為其資產尋求合作夥伴關係」。免疫諦醫集團(T-E Pharma Holding)執行長朱鑫懋也明確指出,公司針對其包含 TE-6168 在內的三個核心項目「持開放態度,尋求授權或共同開發等合作模式。」
為了極大化技術資產的商業價值,生技新創企業應培養具備國際談判經驗的 BD 團隊,並在專利智財權 (Intellectual Property, IP) 佈局上做到滴水不漏。靈活的交易結構如分區域授權 (Regional Licensing)、共同開發協議與股權投資組合,能幫助新創企業在保留核心市場收益的同時,藉助合作夥伴的全球臨床與銷售網絡加速產品國際化。
在區域授權與全球佈局的實踐上,鼎晉生技(OBIGEN Pharma)執行長周珮芬詳細闡述公司雙軌商業化策略:「計畫於 2028 年首先在台灣進行國內分銷,並透過與全球合作夥伴的授權與區域分銷,在 2028 至 2030 年間將業務擴展至海外市場。」 透過主動併入全球生醫生態系,亞洲企業得以有效分散單一市場營運風險。
發揮亞洲供應鏈優勢,吸引國際資本橋接
亞洲特別是台灣,在全球生技資本市場重構中展現出獨特的戰略價值。台灣不僅擁有健全的高科技與半導體產業基礎、成熟的醫療體系與臨床試驗品質,更具備高度成本效益的研發與委託開發暨製造服務 (CDMO) 生態圈。亞洲的創新能力正持續吸引國際合作,例如設立於台北的承寶生技(ARCE Therapeutics)執行長兼共同創辦人官建村在展示其細胞與基因療法平台時,便發出明確的行動號召,邀請「擁有相同願景的投資者和合作夥伴加入,共同塑造細胞與基因治療的生態系。」
與會國際投資人指出,亞洲生技企業在控制研發成本與推進臨床進展上的高效率,使其在資本緊縮時代展現出極高的投資資本回報率 (Return on Investment, ROI)。這種高效率的跨國拓展在實務中屢見不鮮,Metcela 執行長 Kohtaro Toda 在分享其心臟幹細胞療法 JRM-001 全球擴張策略時指出,團隊「已為美國市場完成差距分析,並計畫在 2027 年底前達成 IND 就緒狀態」,且其 Pre-IPO 融資計畫「目前已有 500 萬美元的軟性承諾」,充分展現了亞洲企業橋接國際資本的執行力。
總結而言,BIO Asia-Taiwan 2026 投資高峰會,可以見到生技投資回歸科學本質與商業價值的核心趨勢。亞洲生技新創企業透過深耕高品質臨床數據、確立明確商業化路徑、靈活運用跨國授權與併購,並發揮在地供應鏈與研發效率優勢,正逐步克服全球資本寒冬的挑戰。展望未來,隨著國際資本對亞洲創新資產青睞度的持續提升,亞洲生技產業將在世界生物醫藥舞台上扮演愈發舉足輕重的角色。
資料來源:
2026 年亞洲生技大會現場報導。
延伸閱讀:
1. 更多精彩內容,請見英文版文章:
From Promise to Proof: The New Era of Value-Centric Biotech Investing in Asia。
2.「2026 年亞洲生技大會」報導專區:中文版;英文版。