今年美國生技大展(BIO 2026)的焦點之一,無疑是近年全球生醫產業蓬勃發展的「NewCo (New Company)」模式。當傳統授權面臨早期資產估值無法取得共識、買方希望降低研發風險、賣方又希望保留未來價值上行空間等挑戰時,結合股權投資、資產拆分、區域授權與跨國臨床開發的新型交易架構,成為串聯亞太與歐美創新生態的重要橋樑。根據 PharmCube NextPharma Database 統計,2025 年中國創新藥對外授權總交易額達約 1,357 億美元,創下歷史新高,較 2024 年的 519 億美元成長約 161%,交易數量亦由 94 件增至 157 件,佔全球授權交易總額逾四成,這一趨勢顯示,亞洲已不再只是全球藥物開發的成本效率市場,也不只是臨床收案基地,而是逐漸成為全球創新藥物與跨境資本配置的重要上游來源。
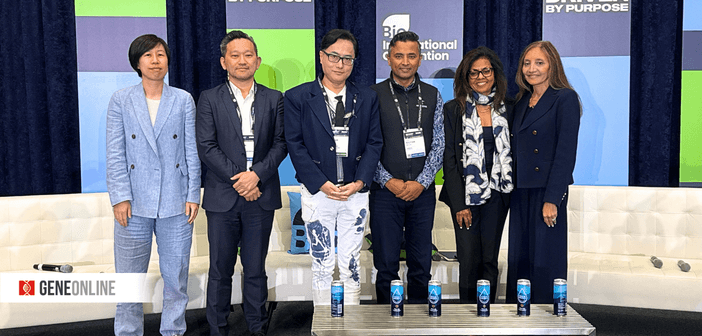
佩圖思共同創辦人暨執行長林雲漢博士受邀出席本次大展論壇「Bridging Borders: How US-Asia Collaboration Is Redefining Global Biotech Deal-Making」,他指出,過去全球藥廠與投資人看待亞洲資產時,常以成本、速度或區域商業化為主要考量;但過去一至兩年,市場關注的焦點已明顯轉向三個問題:資產是否具備全球差異化?臨床數據是否能支撐國際決策?公司是否具備跨區域整合開發的能力?
林雲漢博士表示:「亞洲生技產業正在從『執行端』走向『創新端』。但真正能被全球資本認可的,不只是早期臨床訊號,而是能否產生具有全球決策價值的證據。」
從傳統授權到 NewCo,更彈性的價值創造與退出機制
林雲漢博士於論壇中指出,NewCo 模式受到市場關注,核心原因在於其能夠重新分配早期創新資產的風險與收益。對大型藥廠而言,NewCo 可在資產完成概念驗證前,降低直接承擔早期研發風險的壓力;對投資人而言,NewCo 可聚焦於單一資產或特定平台,讓資本配置更精準;對原始資產持有人而言,則可透過股權參與保留未來價值成長,而不只是一次性授權。
相較於傳統 out-licensing 模式,NewCo 通常由創投基金、策略投資人、專業管理團隊及原始資產持有人共同參與。透過在美國、歐洲或其他具國際資本市場優勢的地區成立獨立公司,將具潛力的藥物資產自原始公司中拆分,再導入專業臨床開發、法規策略、資本市場與商業拓展能力。換言之,NewCo 並不只是「把資產賣到海外」,而是將資產放入更適合全球開發與資本運作的架構中,透過專業團隊進一步提升其臨床、法規與商業價值。一旦完成關鍵概念驗證,NewCo 可再透過併購、再授權、策略合作或 IPO 等方式實現退出。
諾華公司執行副總裁 Ruchira Glaser 與 Sofinnova Investments 私募股權執行合夥人Maha Radhakrishnan 等講者也於討論中分析這一模式的核心,在於透過更具彈性的公司與資本架構,將具潛力的特定藥物資產自原始企業中拆分出來,並在美國或歐洲成立獨立公司,由創投基金、策略投資人及具全球開發經驗的專業管理團隊共同推動後續臨床、法規與商業化布局。相較於傳統授權模式,原始公司不再只是單純的技術或資產供應方,而是可透過股權參與,分享資產未來價值成長。這使 NewCo 成為一種結合授權、股權投資、專業開發與資本市場退出機制的混合型架構。
換言之,歐美資本與專業管理團隊在 NewCo 模式中,扮演的不只是資金提供者,更是資產全球化的加速器。他們透過臨床開發經驗、法規策略、產業網絡與後續 BD 能力,協助早期資產完成更具國際可讀性的價值重塑,並在概念驗證後,透過併購、再授權或 IPO 等方式實現下一階段價值。
林雲漢博士認為,NewCo 模式的真正價值,不在於交易架構本身,而在於它是否能回答一個核心問題:這個資產能否從區域性機會,被重新塑造成全球性產品?
中國生醫崛起後,地緣政治與亞洲資產的下一個機會
近年近年中國創新藥在全球市場快速崛起,已經明顯改變國際藥廠的 BD 策略。包括康方生物的 Ivonescimab 在臨床試驗的優異成績,以及 BioNTech 收購的普米斯資產,最後以 BNT327 的形式與必治妥施貴寶(BMS)創下高達 111 億美元的全球合作紀錄,均顯示中國來源資產已具備參與全球競爭的實力。
然而,在中國新藥資產快速崛起的同時,地緣政治與全球資本的風向也正不斷改變。除了先前美國《生物安全法案》(Biosecure Act)引發風波,近期引起產業關注的《全面對外投資國家安全法案》((the Comprehensive Outbound Investment National Security,COINS),也可能進一步將美國資本對外的投資彈性限縮,使得國際投資人面臨更多的制約。
雖然先前已有中國企業試圖透過與貝恩資本共同成立 Kailera Therapeutics 分散風險,但在前述脈絡下,投資者也正積極尋找兼具亞洲創新能力與經濟效益、但相對不受地緣政治風險限制的資產來源,而這將有機會使臺灣、韓國、新加坡等其他亞太地區,若能提供具差異化機轉、完整全球智慧財產權布局與國際臨床開發能力的新藥資產,將有機會在下一波 NewCo 與跨境合作中獲得更多關注。
林雲漢博士指出:「市場正在尋找的不只是便宜資產,而是可信任、可驗證、可全球化的創新資產。亞洲公司的挑戰,是不能只證明自己做得快,還要證明自己產生的數據能被全球監管機構、投資人與藥廠共同信任。」
以 PLT012 為例:從創新機轉走向全球開發
林雲漢博士也以佩圖思的人源化單株抗體 PLT012 為例,分享其在新藥開發策略與臨床推進上的實務經驗。PLT012 聚焦 CD36 高表現相關疾病,除肝細胞癌(HCC)外,也同步拓展至代謝功能障礙相關脂肪性肝炎(MASH)等適應症,目前已於美國啟動針對晚期實體腫瘤患者的第一期臨床試驗(NCT07337525),並且也獲得美國 FDA 快速通道及孤兒藥資格認定,展現其結合未滿足醫療需求、差異化作用機轉與代謝檢查點平臺潛力的多元開發布局。
而根據國際癌症研究機構(IARC)統計,全球每年肝癌新發病例達 86.6 萬例,其中最常見的類型即為肝細胞癌;而知名醫療機構梅約醫院亦指出,代謝相關脂肪性肝病已波及全球三分之一的成人,受影響人數高達 10 至 13 億人;其中更有 20% 至 30% 的病患會惡化為 MASH。
他指出,對早期生技公司而言,真正的問題不是「Asia-first」或「Global-first」,而是如何用最快、最可信的方式產生全球決策所需的證據。若目標是全球授權、全球註冊或跨國合作,則從臨床試驗設計、受試者族群、劑量策略、影像判讀、生物標記、CMC、資料品質到法規溝通,都必須在早期即納入全球標準。
回應產業發展趨勢,佩圖思的全球視野與創新運營布局
他進一步指出,佩圖思以 NewCo 概念自 2022 年底創立以來便採取「輕資產、重連結」策略,透過整合兩岸三地、歐洲及美國的研發、臨床與資本資源,建立橫跨歐、美、亞的國際合作網絡。公司源自路德維希癌症研究所相關基礎研究,並透過與國際學術與臨床機構合作,推動代謝檢查點免疫療法的臨床開發。
在他看來,當前全球新藥產業正逐漸形成「上游創新、中游橋接、下游全球化」的分工模式。上游由亞洲及其他新興創新生態系提供差異化資產;中游透過 NewCo、策略投資與跨境共同開發架構,承接臨床推進與資本運作;下游則由大型藥廠負責後期臨床、全球註冊、商業化與市場准入。
這樣的分工模式,並不代表亞洲公司只能停留在上游。相反地,若亞洲生技公司能夠從早期就建立全球法規、臨床、智慧財產權與商業化思維,將有機會在 NewCo 或其他跨境合作架構中保留更高價值,而不是被動成為資產供應方。
林雲漢博士表示:「未來十年,全球生技創新的競爭不會只是單一技術或單一產品的競爭,而是誰能把科學、臨床、資本與國際網絡有效整合。市場關注的焦點,正從單純的資產授權,轉向企業是否具備建構全球價值鏈的能力。」
亞洲創新走向世界,NewCo 只是開始
隨著全球藥廠持續尋找下一代腫瘤免疫、代謝疾病、ADC、雙特異性抗體與新型生物製劑資產,亞洲在全球創新藥版圖中的角色將持續上升。然而,資本轉向亞洲並不代表所有亞洲資產都會自動獲得高估值。真正能脫穎而出的,仍將是具備差異化科學基礎、清楚臨床定位、完整全球智慧財產權,以及可被國際市場信任之數據品質的公司。
BIO 2026 所反映的,不只是 NewCo 模式的興起,而是全球生技價值鏈正在重新分工。對於具備國際視野、創新機轉與跨區域執行能力的亞洲生技公司而言,這既是機會,也是考驗。
林雲漢博士總結,NewCo 模式的興起,代表全球資本正在以更靈活的方式尋找早期創新;但最終能否成功,仍取決於資產本身是否真正具備全球競爭力。「速度很重要,但可信度更重要。能夠把早期科學轉化為全球可採信證據的公司,才會成為下一波跨境合作的真正贏家。」
延伸閱讀:
1.集結國際頂尖免疫代謝與臨床專家,佩圖思加速推進代謝檢查點 CD36 創新免疫療法
2.佩圖思與羅氏達成 PLT012 臨床試驗合作!挑戰新一代肝細胞癌聯用療法
3.佩圖思新藥獲 FDA 肝癌快速通道資格,實體腫瘤一期試驗完成首例給藥
參考資料:
1.採訪整理