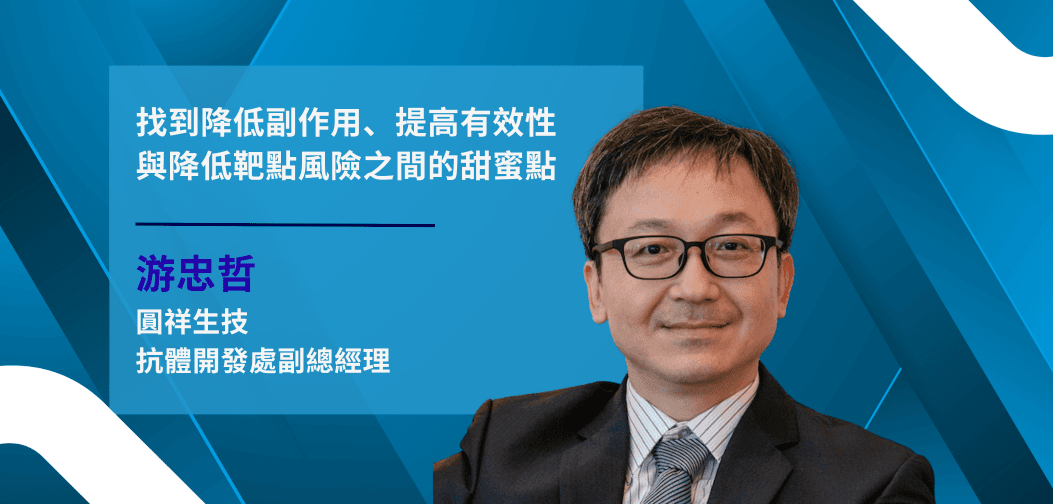
在免疫腫瘤治療快速演進之際,臺灣新創「圓祥生技」正以多特異性抗體為核心,推進其首個概念性驗證產品 AP203(PD-L1 x CD137)進入一期臨床。圓祥生技抗體開發處副總經理游忠哲博士於受訪時指出,傳統 T 細胞啟動型藥物多鎖定 CD3,但 CD3 屬於「強開關」,一旦啟動容易造成系統性副作用與細胞激素風暴風險;圓祥改以 CD137 作為較「可控」的 T 細胞調節靶點,並透過自有平台篩選能調節 CD137 活性的抗體,建立新一代 T 細胞活化平台 T-cube,而 AP203 即為該平台第一個走入人體試驗的產品。
至於為何選 PD-L1 搭配 CD137?游博士表示,對於以平台起家的公司而言,首發產品的「概念性驗證」尤其關鍵,因此腫瘤端標記選擇已被臨床廣泛驗證的 PD-L1,以平衡新平台的開發不確定性,同時把免疫活化作用盡可能「聚焦在腫瘤位置」,降低全身性毒性風險。此策略也成為圓祥本次入選國家新創獎的重要因素之一:在降低副作用、提高有效性與降低靶點風險之間取得平衡。另外,圓祥生技(6945)也於 23 日正式送件櫃買中心,申請股票初次上櫃。
一期臨床台灣鏈加速:下月進有效劑量,末線抗藥性族群先上
在研發、CMC 與臨床執行上,圓祥強調「在地鏈結」與可執行性。游博士提到,AP203 的臨床用藥已委託臺灣知名 CDMO 大廠,生產製造並符合相關法規規範;臨床試驗也由臺灣單位執行患者收治與招募,預期「下個月」一期試驗將進入有效劑量階段,並期待在明年有機會看到早期正向訊號,以利後續試驗規劃與適應症拓展。
在適應症布局上,圓祥並不打算直接挑戰既有 PD-1/PD-L1 一線療法,而是鎖定「接受多年治療仍可能復發、形成抗藥性」的族群,藉由 AP203 這類創新 T-cell engager 平台尋求新療效窗口。潛在適應症包含非小細胞肺癌與大腸直腸癌等 PD-1/PD-L1 已涵蓋的癌種;其中,圓祥特別關注大腸直腸癌中占比約 95% 的 pMMR 族群。現行免疫治療主要核准於約 5–10% 的 dMMR 患者,若 AP203 能在 pMMR 族群取得療效訊號,將可能在臨床價值上「超越現行療法的覆蓋範圍」。
授權談判進倒數:藥廠等數據、圓祥走「分階段授權」降低股東風險
談及市場規模,游博士以 pMMR 大腸直腸癌為例,估計治療市場約 90–150 億美元;非小細胞肺癌則可能達數十億至數百億美元。不過由於圓祥現階段聚焦抗藥性、末線族群,實際可及市場與估值仍需精算,初估可能落在「數十億美元、近百億美元」量級。
在資本與資源配置上,圓祥自天使輪起步,採取「分階段授權」策略以創造現金流、降低股東風險並加速產品推進。游博士透露,AP203 進入一期後已與多家國際藥廠簽署保密協議(CDA),對方正等待其進入有效劑量區間後的早期療效訊號;若數據支持,後續可能啟動更深入的盡職調查與授權談判。圓祥亦提到,藥廠追蹤案子往往需 1–2 年,真正授權決策前常有約 6–12 個月的評估期,顯示商務進程將高度取決於臨床讀出品質與可重現性。
平台擴軍不只一案:402、601、ADC 與自體免疫布局接棒
除了 AP203,圓祥也以同一 T-cube 平台延伸出 AP-402、AP-601 等產品,透過更換腫瘤標靶對應不同適應症,並已陸續推進至臨床階段,預期明年上、下半年將有不同案子進入有效劑量區間,提供平台線性與有效性的更多驗證。此外,公司內部亦持續開發非 T-cube 系列的新藥概念,包括多特異性抗體衍生的 ADC,以及針對自體免疫疾病的蛋白質新藥,並期待在未來兩年再推進至少一項新案進入臨床。
游博士也補充,圓祥並非以引進授權再轉手為主的模式,而是自成立起從零建立技術平台與研發能力;在公司治理與工作生活平衡理念下,研發團隊流動率低,不少同仁任職達 5–10 年,這種組織穩定性被視為多案並行、持續產出與降低開發摩擦成本的關鍵。
隨著 AP203 一期試驗即將跨入有效劑量區間,圓祥生技能否在抗藥性實體瘤族群中取得早期療效與安全性訊號,將是其平台價值與國際授權談判籌碼的值得期待的重要里程碑。